

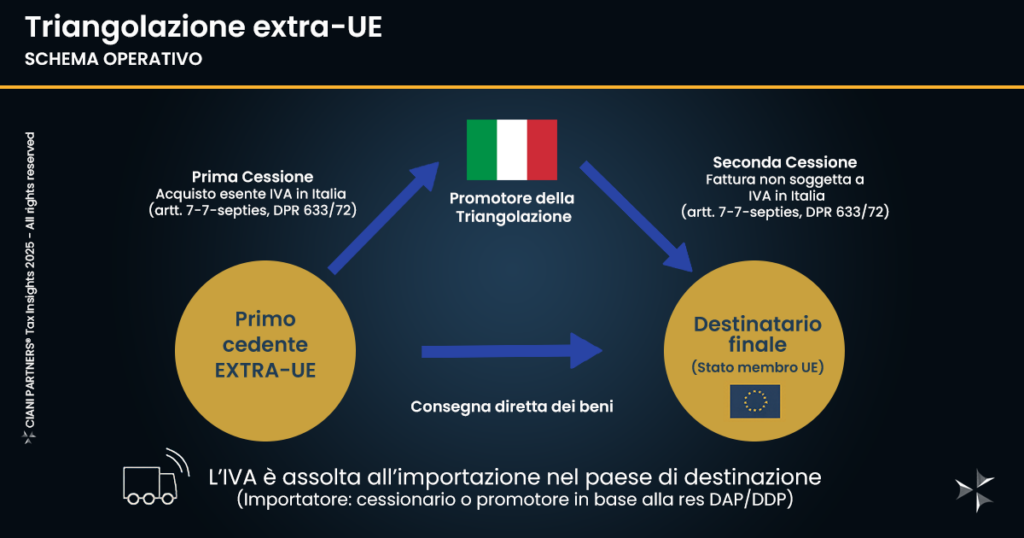
Nella pratica commerciale internazionale è frequente imbattersi in strutture di triangolazione nelle quali beni aventi origine in uno Stato terzo extra-UE (e.g. CH–Italia–UE) sono gestiti da un intermediario stabilito nell’Unione che dispone la consegna finale a favore di un cessionario situato in altro Stato membro. L’analisi corretta di tali sequenze di cessioni richiede un approccio integrato che coniughi:
- territorialità IVA (luogo dell’operazione ai fini dell’imposta);
- disciplina doganale (classificazione, origine e valore in dogana, inclusi canoni/royalties);
- effetti delle rese contrattuali (INCOTERMS) sulla qualità di dichiarante e importatore e, di riflesso, sugli adempimenti fiscali e doganali.
L’obiettivo, in questi casi specifici, è scongiurare duplicazioni impositive, lacune dichiarative e vizi formali che possano esporre a recuperi d’imposta, sanzioni e controversie doganali.
Sequenza giuridico-tributaria: luogo dell’operazione e soggetti rilevanti
La ricostruzione deve muovere, in via prioritaria, dall’individuazione:
- dell’ubicazione del bene al momento di ciascun trasferimento della proprietà o del potere di disporre, al fine di determinare la territorialità IVA delle singole cessioni;
- del soggetto che riveste la qualità di dichiarante in dogana e di importatore nello Stato di introduzione (anche mediante rappresentanza diretta o indiretta), con le correlative responsabilità tributarie e amministrative;
- dell’eventuale obbligo di identificazione ai fini IVA nello Stato di destinazione per la cessione successiva all’importazione, nonché delle relative modalità di fatturazione e di assolvimento dell’imposta.
Tale qualificazione deve essere condotta congiuntamente alla verifica dei pilastri della disciplina doganale (v. par. 5: classificazione tariffaria, origine e valore in dogana).
Vendite a distanza B2C: soglia dei 150 euro e IOSS
Nelle vendite a consumatori finali di beni importati con valore intrinseco non superiore a 150 euro, il regime IOSS (Import One Stop Shop) consente di riscuotere l’IVA al momento dell’ordine nello Stato membro di identificazione e di indicare in importazione il codice IOSS, con esenzione dall’IVA all’importazione. Il beneficio (assenza di posizioni IVA nei Paesi di destinazione) impone, per contro, dichiarazioni periodiche IOSS e rigorosa riconciliazione documentale.
Per beni di valore superiore a 150 euro, lo IOSS non si applica: l’IVA è dovuta nel Paese di arrivo, con frequente identificazione ai fini IVA del venditore nello Stato di destinazione, emissione di fattura con IVA locale e assolvimento dell’IVA all’importazione al momento dell’introduzione nell’Unione.
Forniture B2B: territorialità e momento dell’importazione
Nelle forniture a soggetti passivi d’imposta in altro Stato membro, qualora i beni non siano ancora nel territorio doganale dell’Unione al momento della cessione:
- i passaggi Stato terzo → intermediario UE e intermediario UE → cliente UE risultano, in linea generale, fuori campo IVA per carenza di territorialità;
- l’IVA è riscossa all’importazione nello Stato di arrivo, in capo al soggetto importatore indicato nella dichiarazione doganale.
La corretta individuazione del luogo dell’importazione e dell’importatore orienta la catena fatturativa successiva e la reportistica nazionale.
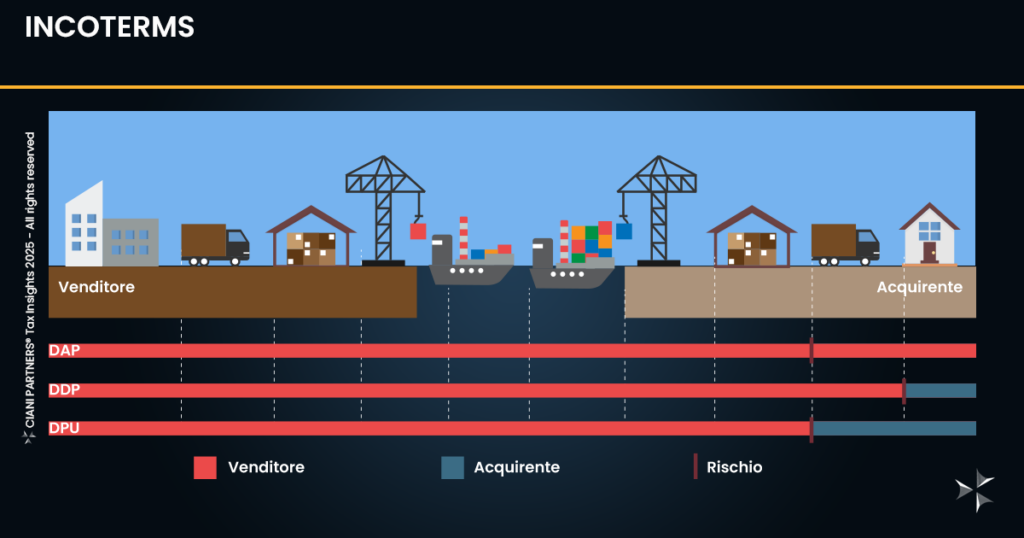
Rese contrattuali e ricadute fiscali-doganali (DAP/DDP/ DPU)
La resa incide direttamente su chi debba provvedere allo sdoganamento e, quindi, sulla qualità di importatore:
- DAP (Delivered At Place): lo sdoganamento nel Paese di destinazione è, di regola, in capo al cessionario; l’intermediario UE, non essendo importatore, di norma non è tenuto all’identificazione IVA in quello Stato per la cessione immediatamente successiva all’importazione.
- DDP (Delivered Duty Paid): lo sdoganamento è curato dal venditore; una volta immessi in libera pratica, i beni sono oggetto di cessione interna nel Paese di destinazione, con conseguente identificazione IVA locale, gestione dichiarativa e fatturazione secondo l’ordinamento nazionale.
- DPU Delivered at Place Unloaded (ex DAT – Delivered at Terminal): Lo sdoganamento avviene con merce scaricata nel luogo designato (terminal, magazzino, hub, ecc.). Sdoganamento d’importazione, dazi e IVA all’import gravano sull’acquirente, che assume la qualità di importatore. Il venditore non effettua lo sdoganamento né sostiene tributi all’importazione; di regola non è tenuto all’identificazione IVA nello Stato di arrivo e documenta la fornitura senza IVA locale, secondo le regole del proprio Stato di stabilimento (restano ferme le norme interne sul trattamento del trasporto/servizi accessori eventualmente fatturati). Dopo l’immissione in libera pratica, eventuali cessioni interne sul territorio di destinazione saranno effettuate dall’importatore secondo l’ordinamento IVA nazionale.
A livello logistico sono da valutarsi strumenti quali il regime 42 (importazione in esenzione dall’IVA con contestuale cessione intracomunitaria non imponibile) o l’utilizzo di depositi IVA, ove previsti. Sebbene in alcuni ordinamenti, per specifiche cessioni interne, sia ammesso il reverse charge in capo al cliente, con effetti di alleggerimento degli oneri di identificazione per il fornitore non stabilito resta necessaria una due diligence puntuale della normativa del Paese di destinazione.
Disciplina doganale: classificazione, origine, valore e accise
La corretta applicazione della normativa doganale si fonda su tre pilastri ai quali si aggiunge il tema della quantificazione delle accise:
a) Classificazione tariffaria (NC/TARIC) La classificazione determina l’aliquota del dazio, l’eventuale applicazione di misure di politica commerciale (contingenti, dazi antidumping, restrizioni) e, per talune categorie, l’assoggettamento ad accise (alcolici, energetici, tabacchi). È pertanto opportuno, nei casi sensibili, ricorrere a informazioni tariffarie vincolanti (ITV) e garantire uniformità descrittiva nei documenti (fattura commerciale, packing list, dichiarazione doganale).
b) Origine delle merci (preferenziale e non preferenziale) L’origine governa l’accesso a trattamenti daziari preferenziali e l’applicazione di misure difensive. Tale definizione richiede la verifica delle regole di trasformazione sostanziale e la corretta gestione delle prove d’origine (certificazioni o dichiarazioni su fattura). Origini non dimostrate o errate espongono a rettifiche e a possibili controversie.
c) Valore in dogana (inclusi canoni/royalties) Il valore di transazione costituisce la regola, ma è soggetto a rettifiche relative a canoni e royalties riguardanti i beni importati, assist (componenti, stampi, disegni forniti gratuitamente o a condizioni favorevoli), imballaggi e spese fino al luogo di introduzione. Un presidio inadeguato di royalties e commissioni di vendita altera la base daziaria e, per riflesso, l’IVA all’importazione.
Nelle strutture infragruppo, è essenziale l’allineamento tra prezzi di trasferimento (principio di libera concorrenza) e valore in dogana per prevenire doppie rettifiche.
Accise
Per i prodotti soggetti ad accisa, la catena documentale (dichiarazione doganale, documenti di scorta, eventuale regime sospensivo) deve assicurare coerenza di classificazione, quantità e titoli (ad es. gradazione alcolica), al fine di evitare recuperi e sanzioni.
Fatturazione e adempimenti domestici (profilo italiano)
Quando, in base alla territorialità, la cessione è fuori campo IVA, occorre:
- utilizzare i codici natura appropriati (es. N2.1/N2.2);
- emettere fattura elettronica (ad es. TD01) con trasmissione a SDI e assolvere l’imposta di bollo ove dovuta;
- esporre le operazioni nella dichiarazione IVA (ad es. quadro VE, righi dedicati alle operazioni non soggette) e nelle comunicazioni periodiche;
- considerare che gli elenchi Intrastat non si applicano quando i flussi non integrano cessioni/acquisti intracomunitari.
La coerenza documentale tra resa contrattuale, fattura, bolletta doganale e tracciati elettronici costituisce presidio essenziale in sede di verifica.
Strutture infragruppo: intersezione IVA–Dogana–prezzi di trasferimento
Qualora l’intermediario UE sia correlato al fornitore extra-UE, è necessario presidiare la congruità dei prezzi e la ripartizione di funzioni, rischi e asset in conformità al principio di libera concorrenza. La documentazione (Master file/Local file) e la contrattualistica devono riflettere la sostanza economica del modello (ad esempio, distributore a rischio limitato), evitando disallineamenti tra prezzi di trasferimento e valore in dogana suscettibili di rettifiche incrociate.
Prevenzione e gestione del contenzioso doganale
I principali vettori di accertamento riguardano:
- riclassificazioni con recuperi daziari e sanzioni;
- disconoscimento dell’origine preferenziale per carenze probatorie;
- rettifiche di valore per royalties/assists non dichiarati o criteri non allineati ai fatti;
- incongruenze tra resa, documenti di trasporto, fatture e dichiarazioni doganali.
La prevenzione richiede audit interni su classificazione-origine-valore, procedure operative standard per la tracciabilità, eventuale AEO per rafforzare l’affidabilità e, ove opportuno, istanze preventive (ITV/IVO). Nella fase patologica, assumono rilievo il contraddittorio endoprocedimentale e una difesa tecnica puntuale in sede di contenzioso.
Conclusioni
Le triangolazioni extra-UE impongono un’architettura coerente di contratti, logistica, dogana e IVA. La scelta tra IOSS (B2C entro 150 euro), identificazione IVA locale (B2C oltre soglia), rese DAP/DDP/DPU con corretta attribuzione della qualità di importatore, nonché l’eventuale ricorso a regime 42, depositi IVA o reverse charge locale, determina la sostenibilità amministrativa e il profilo di rischio. La tracciabilità documentale e l’allineamento tra prezzi di trasferimento e valore in dogana sono condizioni imprescindibili per una compliance solida e difendibile.
Avv. Fabio Ciani
Studio Legale Tributario Ciani Partners
#TaxInsights #FiscalitàInternazionale #IVA #IOSS #Triangolazioni #Incoterms #DAP #DDP #ReverseCharge #Regime42 #DepositoIVA #Dogana #DirittoDoganale #ComplianceIVA #TransferPricing #CrossBorderAdvisory #EUVAT #SwissTrade